Contrariamente a quanto si pensi, finanziare un viaggio da sogno non richiede sacrifici quotidiani, ma l’ottimizzazione matematica dei « costi fantasma » che incidono fino al 50% sul budget totale.
- Il costo reale di un viaggio intercontinentale non è il volo, ma un insieme di spese nascoste come trasferimenti, commissioni sul cambio e tasse locali.
- La sicurezza finanziaria (assicurazioni a pagamento diretto, tutele delle agenzie) non è un costo, ma un investimento che previene perdite catastrofiche.
Raccomandazione: Smettete di tagliare i caffè e concentratevi sull’architettura finanziaria del viaggio: la scelta strategica di carte, assicurazioni e modalità di prenotazione genera un risparmio attivo e indolore.
L’immagine di un bungalow sull’acqua turchese delle Maldive è un sogno condiviso da molte coppie. Ma subito dopo, la mente corre al conto in banca e a una domanda scoraggiante: come possiamo permetterci un lusso simile senza stravolgere il nostro bilancio annuale? Per molti, la risposta sembra risiedere in mesi di privazioni, rinunciando a cene fuori, weekend e piccoli piaceri quotidiani. È un approccio che trasforma l’attesa del viaggio in un periodo di stress e sacrificio, spesso per accumulare una cifra che sembra comunque insufficiente.
La verità è che l’approccio classico al risparmio per i viaggi è obsoleto e inefficiente. Si concentra su micro-tagli dal basso valore, ignorando completamente i « costi fantasma » che divorano il budget nelle fasi di pianificazione e durante il viaggio stesso. Parliamo di commissioni sul cambio valuta, di trasferimenti interni dal prezzo esorbitante o di escursioni vendute a prezzi gonfiati. Sono queste le vere falle da tappare, non il costo di un aperitivo.
E se la chiave non fosse risparmiare di più, ma spendere in modo esponenzialmente più intelligente? Questo è il cuore del nostro approccio matematico e motivante. In questa guida, non vi chiederemo di rinunciare a nulla. Al contrario, vi mostreremo come trasformare il risparmio in un gioco strategico. Analizzeremo 8 leve finanziarie, spesso ignorate, che vi permetteranno di ottimizzare ogni euro destinato al vostro viaggio. Dimostreremo come, con le giuste decisioni, quei 200€ al mese non solo siano sufficienti, ma possano finanziare un’esperienza che supera le vostre aspettative, senza alcun senso di colpa.
Questo articolo è strutturato per guidarvi passo dopo passo attraverso l’architettura finanziaria del vostro viaggio da sogno. Ogni sezione affronta un punto di ottimizzazione specifico, fornendo dati, confronti e strategie concrete per trasformare i costi in investimenti e i dubbi in certezze.
Sommario: la tua roadmap finanziaria per le Maldive
- Perché il costo reale delle Maldive è il doppio del prezzo del volo?
- Quando prenotare il volo intercontinentale: la regola delle 22 settimane funziona ancora?
- Agenzia o Fai-da-te: quale opzione tutela meglio i tuoi soldi in caso di annullamento?
- L’errore di cambio valuta che ti costa il 10% del budget totale
- Come accedere alle lounge aeroportuali gratuitamente con la carta giusta?
- Perché le « escursioni facoltative » possono aumentare il prezzo del tour del 40%?
- Come funzionano le polizze a pagamento diretto vs quelle a rimborso successivo?
- Come gestire la lista nozze online per finanziare interamente il viaggio dei sogni?
Perché il costo reale delle Maldive è il doppio del prezzo del volo?
Il primo e più grande errore nella pianificazione di un viaggio intercontinentale è l’ossessione per il costo del volo. Trovato un biglietto a 700€, si pensa erroneamente che la parte più grossa della spesa sia archiviata. In realtà, per destinazioni come le Maldive, il volo rappresenta spesso meno del 50% del budget finale. Il resto viene assorbito da una serie di costi fantasma che emergono solo in fase avanzata di prenotazione, quando ormai è troppo tardi per ottimizzarli.
Il più impattante è il trasferimento dall’aeroporto internazionale di Malé al vostro atollo. Questo non è un semplice taxi. A seconda della distanza, dovrete obbligatoriamente utilizzare un idrovolante o un motoscafo veloce. Secondo un’analisi dettagliata dei costi di viaggio, questa spesa da sola può aggiungere dai 150€ a persona per l’idrovolante a circa 80-100€ per il motoscafo, andata e ritorno. Per una coppia, sono facilmente 300-600€ che non erano stati messi in conto. A ciò si aggiungono le tasse governative (12% sul soggiorno) e la « green tax » giornaliera. L’architettura del vostro risparmio deve partire da qui: la consapevolezza che il prezzo « finito » è un’illusione.
La scelta dell’alloggio è un’altra leva fondamentale. Un resort all-inclusive sembra comodo, ma il suo costo nasconde un premio per servizi che forse non utilizzerete. Una guesthouse locale, invece, offre un’esperienza più autentica a un costo drasticamente inferiore, obbligandovi però a gestire i pasti separatamente. Capire il trade-off è cruciale per un budget realistico.
| Tipologia | Costo per notte (coppia) | Servizi inclusi | Esperienza culturale |
|---|---|---|---|
| Resort all-inclusive | 300-500€ | Tutto incluso | Limitata |
| Guesthouse locale | 64€ | Solo colazione | Autentica |
| Resort medio | 200-300€ | Pensione completa | Moderata |
Un budget ben costruito, quindi, non parte dal volo, ma dalla somma di tutti questi elementi: volo + trasferimenti + tasse + alloggio + pasti + attività. Solo avendo chiara questa somma totale potrete davvero capire se il vostro obiettivo di 200€ al mese è realistico e come modularlo.
Quando prenotare il volo intercontinentale: la regola delle 22 settimane funziona ancora?
Una delle leggende metropolitane più dure a morire nel mondo dei viaggi è la « regola d’oro » del timing di prenotazione. Per anni si è detto che prenotare un volo esattamente X settimane prima garantisse il prezzo migliore. La famosa « regola delle 22 settimane » (circa 5-6 mesi) è spesso citata come il momento magico. Ma nel mondo post-pandemico, con la volatilità dei prezzi e algoritmi di pricing dinamico sempre più sofisticati, questa regola è ancora valida o è diventata un pericoloso mito?
La risposta, matematicamente, è no. Non esiste più un singolo momento perfetto valido per tutte le destinazioni e tutte le stagioni. La finestra ottimale è diventata un concetto dinamico, che dipende da due variabili principali: la stagionalità della destinazione e la vostra tolleranza al rischio. Un’analisi specifica sui prezzi dei voli Italia-Maldive ha rivelato che per l’alta stagione (dicembre-aprile), prenotare con 6 mesi di anticipo può effettivamente portare a risparmi fino al 40%. Tuttavia, per la bassa stagione (maggio-giugno), la finestra ottimale si riduce a soli 3-4 mesi prima della partenza, periodo in cui le compagnie aeree cercano di riempire i posti invenduti.
La strategia corretta non è quindi seguire una regola cieca, ma costruire una matrice decisionale personale. Questo schema vi aiuta a visualizzare il trade-off tra il costo potenziale e il rischio di non trovare posto o di pagare un prezzo premium.
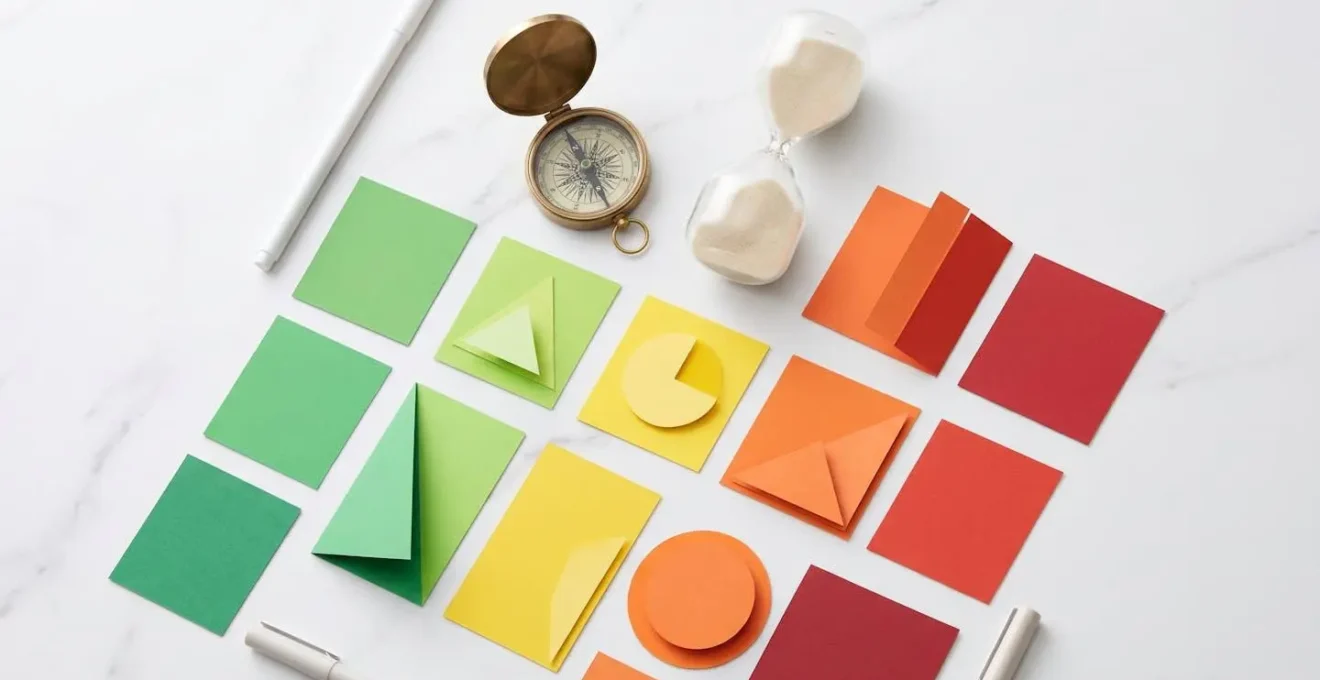
Come si vede nel concetto illustrato, prenotare troppo presto (oltre 8 mesi) può significare pagare un prezzo standard non ancora scontato. Prenotare troppo tardi (sotto i 2 mesi) espone al rischio di prezzi altissimi a causa della scarsa disponibilità. La vera ottimizzazione sta nel monitorare i prezzi all’interno della finestra strategica (3-6 mesi), impostando alert di prezzo e avendo la flessibilità di prenotare non appena si individua un’offerta che rientra nel budget pianificato. La chiave non è « quando » prenotare, ma « come » monitorare per essere pronti al momento giusto.
Agenzia o Fai-da-te: quale opzione tutela meglio i tuoi soldi in caso di annullamento?
La scelta tra affidarsi a un’agenzia di viaggi o costruire l’itinerario in modalità « fai-da-te » (DIY) tramite piattaforme online è un dilemma classico. Spesso, la decisione è guidata puramente dal prezzo percepito: il fai-da-te sembra più economico perché elimina i costi di intermediazione. Tuttavia, questa visione non tiene conto di un fattore cruciale che può costare l’intero budget del viaggio: la tutela finanziaria in caso di imprevisti come cancellazioni, fallimenti di operatori o emergenze.
Quando si prenota tramite un’agenzia di viaggi italiana (fisica o online), si acquista un « pacchetto turistico ». Questo acquisto è regolamentato dalla Direttiva UE sui pacchetti turistici, un’arma potentissima a tutela del consumatore. In caso di cancellazione per cause di forza maggiore (come una pandemia o instabilità politica) o per inadempienza dell’organizzatore, avete diritto al rimborso totale di quanto versato. Inoltre, le agenzie italiane sono obbligate per legge ad avere un Fondo di Garanzia che protegge i viaggiatori in caso di fallimento o insolvenza dell’operatore, garantendo il rimborso o il rimpatrio.
Al contrario, prenotando separatamente volo, hotel e trasferimenti su diverse piattaforme online (OTA – Online Travel Agencies), si perdono queste tutele. Ogni prenotazione è un contratto a sé stante. Se il volo viene cancellato, non avrete automaticamente diritto al rimborso dell’hotel non rimborsabile. Questo « effetto domino » delle cancellazioni può portare a perdite economiche significative. La convenienza iniziale si trasforma in un incubo finanziario. L’esperienza della crisi del 2020 lo ha dimostrato in modo inequivocabile.
Studio di caso: Annullamento Viaggio Maldive durante la Crisi del 2020
Un’analisi comparativa di scenari reali ha mostrato che le coppie che avevano prenotato un pacchetto per le Maldive tramite agenzia hanno ottenuto, in media, il rimborso del 100% degli importi versati grazie alle tutele legali europee e nazionali. Al contrario, chi aveva prenotato in modalità fai-da-te, ha recuperato in media solo il 60% del budget, perdendo completamente i depositi non rimborsabili per resort e trasferimenti interni, che non erano legalmente collegati alla cancellazione del volo.
La conclusione matematica è che la commissione dell’agenzia non è un costo, ma il premio di un’assicurazione implicita sulla totalità del vostro investimento. Per un viaggio ad alto budget come le Maldive, questo piccolo costo aggiuntivo rappresenta una tutela finanziaria irrinunciabile che il fai-da-te non può offrire.
L’errore di cambio valuta che ti costa il 10% del budget totale
Una volta arrivati a destinazione, si entra in una nuova fase di potenziali perdite finanziarie, spesso silenziose e subdole. L’errore più comune e costoso è legato al cambio valuta quando si paga con carta di credito o si preleva contante. Al momento del pagamento, il terminale POS o l’ATM vi porrà una domanda apparentemente innocua: « Vuoi pagare in Euro o nella valuta locale (Rufiyaa Maldiviana, in questo caso)? ». La scelta istintiva per molti è pagare in Euro, per avere subito chiaro l’importo. Questa scelta attiva un meccanismo chiamato Dynamic Currency Conversion (DCC).
Il DCC è un servizio che permette di vedere l’importo transato nella propria valuta, ma applica un tasso di cambio estremamente sfavorevole, deciso dal circuito di pagamento o dalla banca locale, a cui si aggiunge una commissione nascosta. Secondo i dati sul costo della vita alle Maldive, pagare tramite DCC può costare fino al 14% in più rispetto al tasso reale. Su un budget di spesa in loco di 2000€ (escursioni, extra, souvenir), questo errore può costarvi fino a 280€, più di un mese del vostro risparmio programmato!
La regola matematica è una e assoluta: rifiutare sempre la conversione e scegliere di pagare sempre nella valuta locale. In questo modo, il cambio verrà processato dal vostro circuito di carta (Visa, Mastercard) a un tasso interbancario molto più vantaggioso. Per azzerare completamente questo rischio e ottimizzare ulteriormente, la soluzione migliore è dotarsi di una carta pensata per i viaggiatori, come quelle offerte dalle banche fintech.
Queste carte offrono commissioni di cambio nulle o bassissime e condizioni di prelievo vantaggiose all’estero, rappresentando uno strumento fondamentale nell’arsenale del viaggiatore smart. L’analisi comparativa delle opzioni mostra chiaramente i vantaggi.
| Carta | Commissioni cambio | Prelievo gratuito | Limite mensile |
|---|---|---|---|
| Revolut | 0% (giorni feriali) | 200€/mese | Illimitato |
| N26 | 0% | 3-5 prelievi | 2500€ |
| Wise | 0.35-2% | 200€/mese | Illimitato |
Investire qualche minuto nella scelta della carta giusta prima di partire ha un effetto leva enorme sul budget totale. È un’ottimizzazione a costo zero che genera un risparmio attivo e garantito su ogni singola transazione effettuata all’estero.
Come accedere alle lounge aeroportuali gratuitamente con la carta giusta?
Le lunghe ore di attesa in aeroporto durante uno scalo intercontinentale possono essere estenuanti e costose. Cibo e bevande a prezzi gonfiati, sedili scomodi e mancanza di prese elettriche possono trasformare l’inizio della vacanza in un’esperienza stressante. L’accesso a una lounge aeroportuale, con le sue poltrone comode, Wi-Fi gratuito, cibo e bevande a buffet, sembra un lusso riservato ai viaggiatori in business class. In realtà, è un privilegio accessibile anche al viaggiatore economy, a patto di giocare bene le proprie carte, letteralmente.
Molte carte di credito, specialmente quelle pensate per i viaggiatori, includono nel loro canone annuale un certo numero di accessi gratuiti alle lounge aeroportuali in tutto il mondo, tramite circuiti come Priority Pass o LoungeKey. Il calcolo matematico da fare è semplice: confrontare il costo del canone della carta con il valore percepito degli accessi. Un singolo accesso a una lounge può costare tra i 25€ e i 50€. Se prevedete di fare almeno uno scalo lungo all’andata e uno al ritorno, una carta che offre 2-4 accessi gratuiti può già ripagare parzialmente o totalmente il suo costo annuale.
La scelta della carta, però, deve essere strategica e basata sulla propria frequenza di viaggio. Non esiste una soluzione unica per tutti. Un viaggiatore occasionale potrebbe trovare più conveniente pagare un pass giornaliero, mentre un frequent flyer può ammortizzare facilmente il costo di una carta premium con accessi illimitati. Questo piccolo lusso non è solo una questione di comfort, ma anche un’ottimizzazione finanziaria: consumare un pasto completo e bevande in lounge può far risparmiare 30-40€ a persona rispetto ai costi dei ristoranti dell’aeroporto.
La strategia consiste nel valutare le proprie abitudini di viaggio e scegliere lo strumento più adatto. Ad esempio, una carta come American Express Oro, con un canone mensile, include spesso un paio di accessi gratuiti, rendendola un eccellente compromesso per chi viaggia 2-3 volte l’anno. È un altro esempio di come una decisione presa a casa, mesi prima del viaggio, possa migliorare l’esperienza e ottimizzare il budget in tempo reale.
Perché le « escursioni facoltative » possono aumentare il prezzo del tour del 40%?
Una volta giunti nel vostro paradiso maldiviano, la tentazione di partecipare alle numerose escursioni proposte dal resort o dagli operatori locali è forte: snorkeling con le mante, immersioni, visita all’isola dei pescatori, cena romantica su un’isola deserta. Queste attività, spesso presentate come « facoltative », sono in realtà una componente essenziale del viaggio e, se non pianificate, una delle voci di spesa più imprevedibili e gonfiate. Il loro costo può facilmente far lievitare il budget totale del 30-40%.
Il modello di business di molti resort si basa proprio su questo: offrire un prezzo di soggiorno competitivo per poi marginare pesantemente sulle attività extra. L’analisi dei costi delle attività alle Maldive mostra che un’escursione di snorkeling di gruppo può costare 60€ a persona, mentre un’immersione singola può superare i 100€. Acquistare un pacchetto di 3-4 escursioni direttamente dal resort può significare una spesa imprevista di 500-600€ per una coppia. La chiave per l’ottimizzazione è spezzare questo monopolio attraverso la ricerca e la contrattazione.
La strategia del « contro-booking » si rivela estremamente efficace. Invece di accettare passivamente i prezzi del resort, è possibile contattare direttamente operatori locali sulle isole vicine (spesso raggiungibili con traghetti locali a basso costo) o utilizzare piattaforme online come GetYourGuide per prenotare in anticipo a prezzi più competitivi e con maggiori garanzie.
Studio di caso: La Strategia del Contro-Booking a Dhiffushi
In un caso reale sull’isola di Dhiffushi, il prezzo ufficiale proposto dal resort per un’escursione di snorkeling era di 35€ a persona. Un gruppo di viaggiatori, contrattando direttamente con un operatore locale trovato sull’isola e formando un gruppo di 6 persone, è riuscito a far scendere il prezzo a 20€ a persona. Questo ha generato un risparmio immediato del 43%. Questa tattica, applicata a tutte le escursioni, ha permesso alla coppia di risparmiare oltre 200€ in una settimana, finanziando di fatto un’altra mini-vacanza.
Prima di acquistare qualsiasi escursione, è fondamentale porsi alcune domande strategiche: l’esperienza è davvero unica o replicabile a un costo inferiore? Il prezzo è trasparente e include tutto? Esistono recensioni verificate? Questo approccio critico trasforma un acquisto impulsivo in una decisione di investimento ponderata, proteggendo il vostro budget e garantendovi il miglior rapporto qualità-prezzo.
Come funzionano le polizze a pagamento diretto vs quelle a rimborso successivo?
Nessuno vuole pensarci, ma un’emergenza medica all’estero è l’imprevisto che può avere l’impatto più devastante sul bilancio di una vita, non solo di una vacanza. Scegliere un’assicurazione di viaggio è un passo obbligatorio, ma il diavolo, come sempre, si nasconde nei dettagli. La differenza cruciale, che può valere decine di migliaia di euro, risiede in una clausola spesso trascurata: la modalità di gestione del sinistro. Esistono due tipi di polizze: a rimborso successivo e a pagamento diretto.
Una polizza a « rimborso » significa che, in caso di ricovero o spese mediche, sarete voi a dover anticipare di tasca vostra l’intero importo. Solo una volta rientrati in Italia, potrete avviare una lunga pratica burocratica per chiedere il rimborso alla compagnia, che potrebbe richiedere mesi e non essere totale, a causa di franchigie e massimali. In paesi con costi sanitari elevati, questo potrebbe significare dover anticipare cifre enormi, bloccando le vostre carte di credito e trasformando l’emergenza sanitaria in un disastro finanziario.
Una polizza a « pagamento diretto », invece, cambia completamente le regole del gioco. In caso di emergenza, vi basterà contattare la centrale operativa della compagnia assicurativa, attiva 24/7. Sarà la compagnia a prendere contatti diretti con la struttura ospedaliera e a garantire il pagamento delle spese, senza che voi dobbiate anticipare un solo euro (salvo eventuali piccole franchigie). Questa non è una differenza da poco: è la differenza tra la tranquillità e un potenziale incubo.
Studio di caso: Incubo a Bangkok, Scenario Reale di Ricovero
In un caso documentato, un turista italiano è stato ricoverato d’urgenza a Bangkok. Con la sua polizza a rimborso, ha dovuto anticipare 8.000€ con la propria carta di credito. Ha atteso 6 mesi per il rimborso e ha recuperato solo il 70% della somma a causa di clausole e massimali. Un altro viaggiatore, nello stesso ospedale, con una polizza a pagamento diretto, ha risolto tutto con una telefonata alla sua centrale operativa. L’autorizzazione è arrivata in 30 minuti e non ha dovuto sborsare nulla. La differenza di costo tra le due polizze al momento dell’acquisto era di soli 50€.
La conclusione matematica è lampante: quel piccolo risparmio iniziale su una polizza a rimborso è un rischio che non vale assolutamente la pena correre. La scelta di una polizza a pagamento diretto è un investimento non negoziabile sulla vostra serenità e sulla vostra salute finanziaria.
Punti chiave da ricordare
- I « costi fantasma » (trasferimenti, tasse, cambio valuta) pesano più del costo del volo e sono la vera area di ottimizzazione.
- La sicurezza finanziaria (prenotare con agenzie tutelate, scegliere assicurazioni a pagamento diretto) non è un costo, ma un investimento che previene perdite catastrofiche.
- Il risparmio attivo si ottiene con scelte strategiche fatte a monte (carte di credito per viaggiatori, timing di prenotazione flessibile, lista nozze online) e non con sacrifici quotidiani.
Come gestire la lista nozze online per finanziare interamente il viaggio dei sogni?
Per le coppie che stanno pianificando il matrimonio, la lista nozze rappresenta un’opportunità finanziaria straordinaria, spesso sottovalutata. Invece di riempire la casa di oggetti, è possibile trasformare la generosità di amici e parenti in un vero e proprio motore di finanziamento per il viaggio dei sogni. Le moderne piattaforme di lista nozze online permettono di « parcellizzare » il viaggio in tante piccole esperienze regalabili, rendendo il contributo più personale, emotivo e, in ultima analisi, più efficace.
L’errore più comune è creare una lista viaggio con voci generiche come « Contributo per il viaggio ». Questo approccio è freddo e non coinvolge emotivamente il donatore. La strategia vincente è quella di creare un racconto del viaggio, scomponendolo in momenti specifici e tangibili che gli invitati possono « adottare ». Invece di chiedere 100€, si può proporre di « regalare una cena al tramonto sulla spiaggia » o « finanziare un’immersione alla scoperta della barriera corallina ». Questo trasforma una donazione in un regalo concreto e memorabile.
Inoltre, molti resort alle Maldive offrono pacchetti e sconti speciali per i viaggi di nozze, che possono arrivare fino al 50% di sconto sul soggiorno. Utilizzare la lista nozze per coprire il costo base del viaggio permette di sfruttare questi sconti e di utilizzare il proprio risparmio personale (i famosi 200€ al mese) interamente per gli extra o per un upgrade dell’esperienza. È un potentissimo effetto leva finanziario. La chiave del successo, però, sta tutta nella comunicazione e nella presentazione della lista.
Il vostro piano d’azione: L’arte della comunicazione elegante per la lista viaggio
- Create esperienze nominali: Sostituite le quote monetarie con esperienze descrittive. Non « Contributo 100€ », ma « Regalaci una cena romantica al ristorante sottomarino ».
- Parcellizzate il viaggio: Dividete il costo totale in micro-esperienze da 25€, 50€, 100€, per rendere il regalo accessibile a tutte le tasche e permettere a chiunque di partecipare.
- Usate il potere delle immagini: Associate a ogni « regalo » una foto evocativa e una breve descrizione emozionale di ciò che quell’esperienza rappresenterà per voi.
- Incoraggiate i regali di gruppo: Offrite opzioni per contributi collettivi su esperienze più costose, come il soggiorno in un bungalow overwater.
- Chiudete il cerchio: Inviate una cartolina personalizzata (reale o digitale) dal viaggio a ogni donatore, con una foto che lo ritrae mentre « vive » l’esperienza che gli è stata regalata.
Gestita in questo modo, la lista nozze smette di essere una semplice raccolta fondi e diventa parte integrante dell’esperienza del viaggio, un progetto condiviso che permette di raggiungere l’obiettivo finanziario non solo senza sforzo, ma con gioia e partecipazione.
Il vostro viaggio da sogno non è più un’equazione impossibile. Ora avete gli strumenti, la strategia e la mentalità per risolverla. Ogni scelta, dalla carta di credito all’assicurazione, è una mossa in questo gioco matematico. Il prossimo passo logico è smettere di sognare e iniziare a pianificare: costruite oggi la vostra architettura del risparmio.